Mengendalikan Piutang Pelanggan Grosir dengan Batas Kredit dan Sistem Penagihan Terjadwal

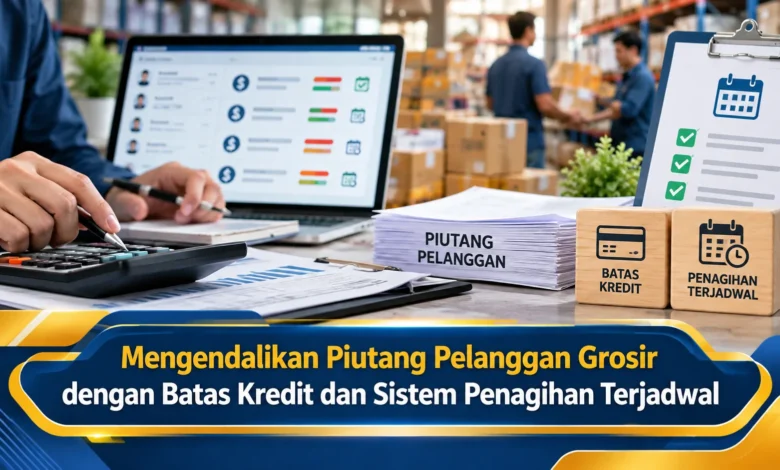
Penjualan secara kredit dapat membantu pelanggan grosir menjaga kelancaran pembelian, tetapi pada saat yang sama dapat meningkatkan risiko piutang terlambat dan tekanan terhadap arus kas. Karena itu, pelaku Bisnis perlu memiliki sistem pengendalian yang jelas agar pemberian kredit tidak berkembang menjadi beban keuangan. Penetapan batas kredit, pemantauan jatuh tempo, serta penagihan yang dilakukan secara terjadwal dapat membantu menjaga hubungan baik dengan pelanggan tanpa mengabaikan kesehatan keuangan usaha. Dengan prosedur yang konsisten, piutang dapat dikelola secara lebih terukur sekaligus mendukung pertumbuhan penjualan yang tetap aman.
Memahami Risiko Piutang dalam Bisnis Grosir
Tagihan kepada pelanggan merupakan bagian umum dalam bisnis grosir. Fasilitas pembayaran setelah barang diterima dapat mendorong pelanggan melakukan pembelian dalam jumlah lebih besar. Namun, fasilitas kredit tersebut juga membawa potensi piutang menumpuk. Jika jumlah piutang terus meningkat, kemampuan usaha membeli stok baru dapat berkurang. Oleh karena itu, pengendalian kredit pelanggan perlu menjadi bagian dari prosedur operasional.
Kendala pembayaran sering tidak muncul secara tiba-tiba. Pembeli yang sesekali melewati jatuh tempo dapat menambah jumlah tunggakan dari waktu ke waktu. Pelaku Bisnis sebaiknya tetap memperhatikan kualitas pembayaran pelanggan. Volume transaksi yang besar belum tentu memberikan kondisi keuangan yang sehat apabila sebagian besar pembayaran tertunda. Keseimbangan antara penjualan dan kolektibilitas menjadi unsur mendasar dalam menjaga stabilitas keuangan.
Menyusun Batas Kredit agar Risiko Piutang Terkendali
Batas kredit berfungsi untuk membatasi nilai piutang yang dapat diberikan. Penyusunan limit kredit sebaiknya tidak dilakukan secara sembarangan. Riwayat pembayaran, frekuensi order, serta lama hubungan usaha dapat membantu menentukan tingkat kredit. Pelanggan yang selalu membayar tepat waktu dapat diberikan limit lebih fleksibel dibandingkan pelanggan yang baru mulai bertransaksi.
Tidak hanya berdasarkan kebiasaan melunasi tagihan, kondisi arus kas Bisnis juga harus diperhitungkan. Fasilitas kredit tanpa pembatasan dapat mengurangi kemampuan membeli persediaan baru. Sebaliknya, plafon yang kurang fleksibel dapat membuat pelanggan memilih pemasok lain. Karena itu, limit kredit perlu dievaluasi secara berkala. Pengelolaan limit berbasis data membantu melindungi arus kas tanpa menghambat pertumbuhan.
Membangun Proses Penagihan yang Konsisten dan Profesional
Sistem pengingat pembayaran dapat membuat pengelolaan tagihan lebih teratur. Pengelola piutang sebaiknya tidak baru menghubungi pelanggan setelah jatuh tempo terlalu lama. Pengingat awal dapat dijadwalkan berdasarkan termin pembayaran. Setelah pembayaran belum diterima, komunikasi penagihan dapat ditingkatkan dengan pendekatan yang lebih langsung. Prosedur terjadwal membantu membuat pelanggan lebih sadar terhadap kewajiban.
Cara menyampaikan penagihan juga harus mempertahankan hubungan baik. Fokus komunikasi adalah mendapatkan kepastian pembayaran, bukan memberikan tekanan yang tidak perlu. Informasi tagihan harus disampaikan secara jelas, termasuk jumlah yang harus dibayar, periode pelunasan, serta metode pembayaran. Dengan proses yang transparan, pelanggan dapat segera melakukan pengecekan.
Membuat Pengelompokan Umur Piutang untuk Prioritas Penagihan
Klasifikasi tagihan berdasarkan usia membantu pemilik Bisnis memahami tingkat keterlambatan pelanggan. Data pembayaran dapat diklasifikasikan berdasarkan status pembayaran normal, tunggakan jangka pendek, hingga piutang yang sudah lama tertunggak. Pengelompokan tersebut membuat prioritas penagihan lebih mudah ditentukan. Semakin tua usia piutang, semakin besar perhatian yang perlu diberikan.
Laporan aging sebaiknya diperiksa secara rutin. Jika mitra menunjukkan pola pembayaran memburuk, fasilitas kredit perlu ditinjau. Sebaliknya, pelanggan yang selalu menyelesaikan kewajiban tepat waktu dapat mendapat evaluasi positif. Aging piutang bukan hanya laporan, tetapi dapat membantu menentukan strategi penjualan.
Mengendalikan Penjualan Kredit Berdasarkan Tingkat Risiko
Plafon transaksi serta rekam tagihan sebaiknya saling dikaitkan. Jika jumlah tagihan berjalan mendekati limit, order tambahan sebaiknya dievaluasi sebelum diproses. Sistem ini membantu mengurangi risiko kredit berlebihan. Pelanggan yang belum menyelesaikan kewajiban tertentu dapat diminta melunasi tagihan tertentu terlebih dahulu.
Aturan tersebut perlu dikomunikasikan sejak awal agar hubungan Bisnis tetap profesional. Jika pelanggan tidak memahami syarat transaksi, potensi konflik dapat meningkat. Sebaliknya, kebijakan yang konsisten membantu pelanggan mengatur pembelian. Keseragaman prosedur juga menjaga profesionalisme Bisnis.
Mengelola Tagihan Pelanggan untuk Mendukung Modal Kerja
Catatan tagihan pelanggan dapat membantu usaha memahami modal yang masih tertahan. Pelaku Bisnis sebaiknya membandingkan nilai piutang dengan kebutuhan operasional. Jika tagihan belum tertagih meningkat, usaha dapat mengalami kesulitan membeli stok. Karena itu, target penagihan dapat disusun berdasarkan kebutuhan kas.
Pengelolaan penerimaan dan pengeluaran menjadi lebih mudah dikendalikan apabila jadwal pembayaran pelanggan diketahui. Piutang dengan jadwal pembayaran tertentu dapat dimasukkan dalam proyeksi kas. Namun, pelaku usaha tetap perlu berhati-hati karena tidak semua pembayaran selalu masuk tepat waktu. Dengan rencana yang mempertimbangkan risiko, usaha dapat menjaga likuiditas lebih baik.
Penutup: Menjaga Arus Kas melalui Batas Kredit dan Penagihan Terjadwal
Menjaga penjualan kredit tetap sehat membutuhkan pengendalian limit sekaligus pemantauan pembayaran. Batas kredit membantu mencegah jumlah piutang berkembang tanpa kendali, sementara proses follow-up yang konsisten dapat mendorong pembayaran lebih tepat waktu. Pemantauan tingkat keterlambatan juga menjadi dasar evaluasi kebijakan kredit.
Dengan menerapkan sistem berbasis catatan, pemilik usaha dapat menyesuaikan limit sesuai tingkat risiko. Tujuan akhirnya adalah menjaga arus kas tetap sehat. Penagihan yang profesional juga menciptakan interaksi Bisnis yang lebih sehat. Bagikan pengalaman Anda dalam mengelola piutang pelanggan agar diskusi semakin bermanfaat.